Outbank - Banking & Finanzen

- 1.23K Bewertungen
- 3,6
- Downloads
- 100.000+
 Analyse von Mobxio
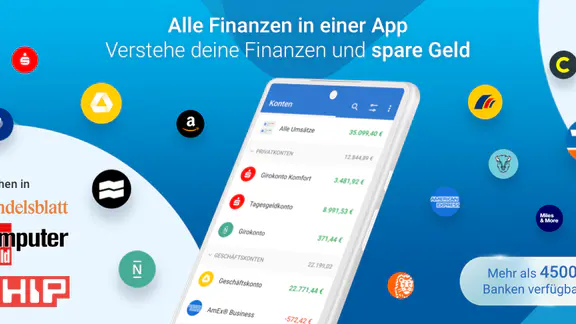
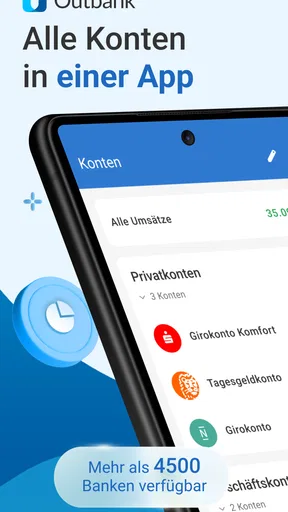
Ich habe Outbank als Multibanking-App vor allem unter einem Gesichtspunkt betrachtet: Wie gut hilft sie dabei, die eigene finanzielle Situation an einem Ort zu überblicken? Genau darin liegt der praktische Kern. Statt für jedes Konto einzeln eine Bank-App zu öffnen, bündelt die Anwendung Konten, Versicherungen, Fixkosten und Budgets in einer gemeinsamen Oberfläche. Das klingt zunächst nach einer kleinen Bequemlichkeit, verändert im Alltag aber vor allem den Blick auf das verfügbare Geld.
Outbank - Banking & Finanzen stammt von Outbank GmbH und ist kostenlos erhältlich. Die App gehört zur Kategorie Finanzen, richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein breites Publikum und wurde am 12.04.2017 veröffentlicht. Im Google Play Store kommt sie auf eine durchschnittliche Bewertung von 3,6 bei rund 1.900 Bewertungen. Für mich ergibt sich daraus ein gemischtes, aber interessantes Bild: Das Konzept ist nützlich, die Alltagserfahrung hängt jedoch stark davon ab, wie viele Finanzverbindungen man einrichten möchte und wie viel Ordnung man selbst in die Übersicht bringt.
Eine gemeinsame Finanzsicht statt vieler einzelner Bank-Apps
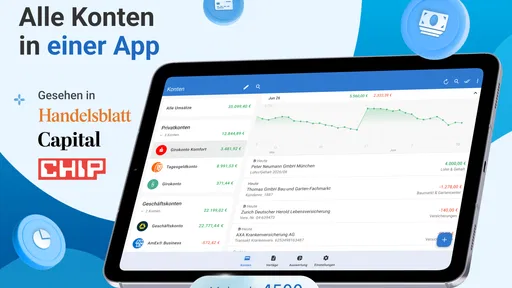
Die wichtigste Fähigkeit ist nicht das bloße Anzeigen eines Kontostands, sondern die Zusammenführung verschiedener Finanzbereiche. Wer Girokonto, Tagesgeld, Kreditkarte, Versicherungen und regelmäßige Ausgaben getrennt betrachtet, muss gedanklich ständig zwischen mehreren Stellen wechseln. Outbank setzt genau dort an und macht aus diesen verstreuten Informationen eine zentrale Finanzansicht.
Ich finde diesen Ansatz besonders hilfreich, wenn das Geld nicht nur auf einem einzigen Konto liegt. Bei einem einfachen Bankalltag mit einem Girokonto genügt meist die jeweilige Bank-App. Sobald aber mehrere Konten oder zusätzliche Verträge dazukommen, wird die zentrale Übersicht wertvoller. Man sieht dann nicht nur, was gerade auf dem Hauptkonto liegt, sondern kann die eigene finanzielle Lage umfassender einschätzen.
Der Unterschied zu einer klassischen Banking-App liegt damit weniger in einzelnen Überweisungen als in der Perspektive. Die Bank-App ist in erster Linie für die Beziehung zu einer Bank gedacht. Outbank betrachtet dagegen die gesamte persönliche Finanzorganisation. Das ist ein wichtiger Unterschied, wenn man wissen möchte, welche regelmäßigen Belastungen in den nächsten Wochen anstehen oder ob ein scheinbar ausreichendes Guthaben durch mehrere Abbuchungen bereits verplant ist.
Die Anwendung eignet sich deshalb nicht nur für Menschen mit komplizierten Finanzen. Auch wer seine Ausgaben besser verstehen möchte, kann von der Bündelung profitieren. Der entscheidende Vorteil entsteht allerdings erst dann, wenn die eingerichteten Konten und Verträge regelmäßig gepflegt und geprüft werden. Eine zentrale Ansicht ist nur so nützlich wie ihre Aktualität und die Aufmerksamkeit, die man ihr widmet.
Was die Zusammenführung im Alltag tatsächlich verändert
Im täglichen Gebrauch verschiebt sich die Frage von „Wie viel ist auf diesem Konto?“ zu „Wie viel kann ich insgesamt sinnvoll ausgeben?“. Das ist ein kleiner, aber wichtiger Unterschied. Ein einzelner Kontostand kann beruhigend wirken, obwohl eine Kreditkartenabrechnung, eine Versicherung oder eine feste monatliche Zahlung bereits bevorsteht. Durch die gemeinsame Betrachtung werden solche Zusammenhänge leichter sichtbar.
Weitere spannende Beiträge
Lords Mobile x Transformers: Mehr als ein kurzer Nostalgieschub?
Free Fire x NARUTO SHIPPUDEN: Wie Anime-Fankultur das Gefecht zum Ritual macht
YouTube Music: Googles Musikkatalog ist seine größte Stärke und größte Abhängigkeit
SwiftKeys Gemeinschaft entsteht in den kleinen Entscheidungen des Alltags

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten
Ich würde die App daher nicht als Ersatz für jede einzelne Bank-Anwendung sehen. Für spezielle Funktionen der eigenen Bank, etwa detaillierte Serviceanfragen oder bankeigene Einstellungen, bleibt die jeweilige Anwendung oft die passendere Anlaufstelle. Outbank spielt seine Stärke dort aus, wo Überblick und Vergleich wichtiger sind als die vollständige Tiefe eines einzelnen Bankportals.
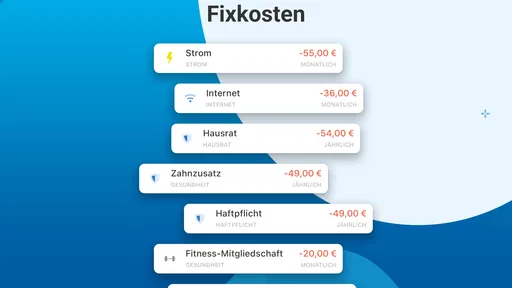
Hilfreich ist auch, dass nicht nur Konten, sondern ebenso Versicherungen, Fixkosten und Budgets in den Finanzblick einbezogen werden können. Dadurch entsteht eine Verbindung zwischen vorhandenem Geld und den Verpflichtungen, die regelmäßig davon abgehen. Genau diese Verbindung fehlt in vielen einfachen Kontostands-Apps.
So würde ich die Einrichtung angehen
Ich würde nicht versuchen, am ersten Tag sämtliche Finanzdaten einzurichten. Besser ist ein schrittweiser Aufbau: zuerst das Hauptkonto, danach weitere Konten und anschließend die regelmäßigen Kosten. So erkennt man früh, ob die Übersicht verständlich bleibt und ob die eigene Bank oder der jeweilige Vertrag problemlos eingebunden werden kann.
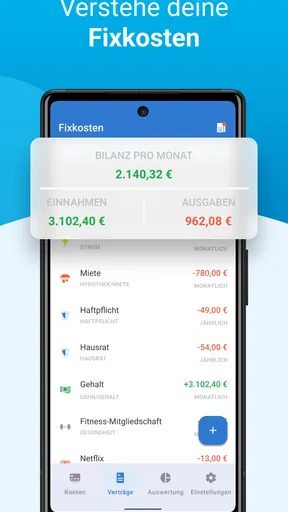
Ein praktischer Tipp ist, die Fixkosten nicht nur als eine lange Liste zu betrachten. Ich würde sie gedanklich in unvermeidbare Zahlungen und veränderbare Ausgaben trennen. Miete, Versicherungen und bestimmte Verträge bilden einen festen Sockel. Streaming, häufige Bestellungen oder flexible Freizeitkosten lassen sich eher hinterfragen. Outbank liefert dafür den gemeinsamen Blick; die eigentliche Entscheidung, was gestrichen oder angepasst wird, bleibt bei mir.
Ebenso wichtig ist die regelmäßige Kontrolle der Zuordnungen. Wenn eine Ausgabe falsch eingeordnet wird, kann ein Budget schnell ein falsches Bild vermitteln. Gerade bei gemischten Zahlungen, Rückerstattungen oder unregelmäßigen Abbuchungen sollte man die Darstellung nicht blind übernehmen. Die App kann Ordnung schaffen, aber sie ersetzt nicht die kurze Plausibilitätsprüfung durch den Nutzer.
Ein realistischer Anwendungsfall: Monatsplanung vor dem nächsten Gehalt
Ein typischer Moment für die Nutzung ist die Woche vor dem Gehaltseingang. Auf dem Girokonto sieht der Betrag vielleicht noch ausreichend aus. Gleichzeitig stehen aber eine Versicherungszahlung, eine Kreditkartenabrechnung und mehrere kleinere Fixkosten an. Wenn zusätzlich Geld auf einem anderen Konto liegt, ist die tatsächliche Lage aus einer einzelnen Bank-App nur schwer einzuschätzen.
In so einer Situation würde ich Outbank öffnen und zuerst den Gesamtüberblick prüfen. Danach würde ich die anstehenden festen Belastungen gedanklich vom verfügbaren Geld abziehen. Erst der verbleibende Betrag zeigt, wie viel Spielraum für Einkäufe oder Freizeit wirklich vorhanden ist. Das klingt nach einfacher Mathematik, wird aber deutlich leichter, wenn die relevanten Informationen nicht aus mehreren Apps zusammengesucht werden müssen.
Der Nutzen liegt dabei nicht darin, dass die Anwendung mir eine Entscheidung abnimmt. Sie verhindert eher, dass ich eine Entscheidung auf Grundlage eines unvollständigen Kontostands treffe. Für Haushalte mit mehreren Konten kann das besonders hilfreich sein. Auch Paare oder Familien, die ihre persönlichen und gemeinsamen Finanzbereiche getrennt führen, können von einer gemeinsamen Übersicht profitieren, sofern die jeweilige Einrichtung zu ihrem Umgang mit Finanzdaten passt.
Ein weiterer sinnvoller Moment ist vor einer größeren Anschaffung. Ich würde nicht nur prüfen, ob das Geld heute vorhanden ist, sondern auch, welche regelmäßigen Zahlungen kurz danach folgen. Dadurch wird die App eher zu einem Planungswerkzeug als zu einem reinen Kontostandsanzeiger.
Budgets helfen erst, wenn sie zur eigenen Gewohnheit passen
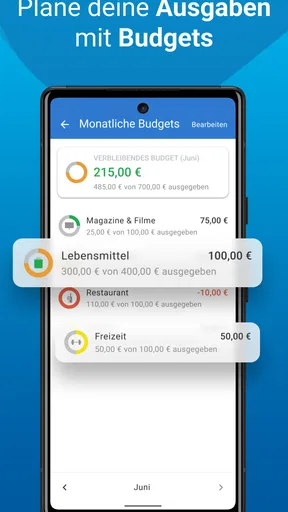
Budgets wirken oft motivierend, können aber auch unnötig streng werden. Ich würde deshalb nicht sofort für jede einzelne Kategorie ein enges Limit festlegen. Sinnvoller ist es, zunächst die eigenen Ausgaben zu beobachten und nur dort Budgets anzulegen, wo tatsächlich eine Entscheidungshilfe gebraucht wird.
Der Vorteil der zentralen Finanzsicht zeigt sich hier erneut: Ein Budget steht nicht isoliert neben dem Kontostand, sondern lässt sich im Zusammenhang mit Fixkosten und anderen Finanzbereichen betrachten. Wer beispielsweise ein knappes Freizeitbudget plant, sollte gleichzeitig berücksichtigen, ob in demselben Zeitraum eine jährliche Versicherung oder eine größere Vertragszahlung ansteht.
Die Einschränkung ist, dass ein Budget keine automatische Verhaltensänderung bewirkt. Wer Kategorien nicht pflegt oder Ausnahmen ignoriert, bekommt zwar eine ordentliche Oberfläche, aber keine verlässliche persönliche Finanzplanung. Ich sehe Outbank deshalb eher als Werkzeug für Menschen, die bereit sind, gelegentlich nachzusehen und ihre Einteilung anzupassen.
Wenn die Verbindung den Überblick mitbestimmt
Eine zentrale Finanzansicht ist nur dann wirklich hilfreich, wenn die verbundenen Informationen zum richtigen Zeitpunkt verfügbar und plausibel sind. Beim kurzen Blick zwischen zwei Terminen würde ich deshalb eine unerwartete Abweichung nicht sofort als endgültigen Kontostand behandeln. Ich würde zuerst prüfen, ob die betreffende Bank-App dieselbe Information zeigt. Für eine schnelle Orientierung ist die Bündelung bequem; bei einer dringenden Zahlung bleibt die Originalquelle die vernünftigere Kontrolle.
Das macht sich besonders unterwegs bemerkbar. Im Supermarkt oder vor einer spontanen Ausgabe möchte man meist nur wissen, ob der eigene Spielraum reicht. Sind mehrere Finanzbereiche eingerichtet, kann Outbank dafür schneller sein als das Öffnen verschiedener Apps. Wenn eine Verbindung gerade nicht mitspielt, ist es jedoch besser, den Betrag direkt beim jeweiligen Anbieter zu prüfen, statt aus einer möglicherweise unvollständigen Gesamtansicht eine Entscheidung abzuleiten.
Auch auf Reisen oder an Orten mit schwankender Verbindung würde ich die App eher als vorbereitendes Werkzeug nutzen: vor dem Losgehen die anstehenden Belastungen ansehen und für wichtige Zahlungen die passende Bank-App als Alternative im Kopf behalten. Der Vorteil der Zusammenführung bleibt, aber er sollte nicht mit einer Garantie verwechselt werden, dass jede Finanzinformation jederzeit gleich verfügbar ist.
Verbindungen bewusst einrichten und kontrollieren
Weil Outbank mehrere sensible Finanzbereiche an einem Ort versammelt, würde ich nicht aus Bequemlichkeit alles auf einmal hinzufügen. Ein guter erster Schritt ist, nur die Konten einzurichten, die tatsächlich für die monatliche Planung gebraucht werden. Danach lässt sich beurteilen, ob die zusätzliche Übersicht den Aufwand rechtfertigt, bevor weitere Verträge oder Konten dazukommen.
Bei einer auffälligen oder fehlenden Buchung hilft ein kleiner Kontrollablauf: zuerst die betreffende Verbindung in Outbank ansehen, dann die Original-App des Anbieters öffnen und schließlich prüfen, ob eine noch ausstehende Zahlung die Abweichung erklären könnte. So vermeidet man, eine vorläufige Ansicht mit einer abgeschlossenen Buchung zu verwechseln. Für größere finanzielle Entscheidungen würde ich diese Gegenprüfung ohnehin einplanen.
Wer besonders datenbewusst ist, kann außerdem überlegen, welche Informationen für den eigenen Zweck wirklich nötig sind. Eine Übersicht über Girokonto und Fixkosten kann bereits bei der Monatsplanung helfen; Versicherungen oder weitere Finanzbereiche müssen nicht automatisch ebenfalls eingebunden werden. Der praktische Kompromiss besteht darin, nur so viel zu bündeln, wie den Alltag tatsächlich übersichtlicher macht.
Die wichtigsten Abwägungen vor der Nutzung
Die größte Stärke, nämlich viele Finanzbereiche zusammenzuführen, ist zugleich der Punkt, über den ich am meisten nachdenken würde. Eine App, die Konten, Versicherungen und Fixkosten an einem Ort zeigt, wird zu einem zentralen Zugang zu sehr persönlichen Informationen. Wer eine solche Lösung nutzt, sollte bewusst entscheiden, welche Bereiche wirklich eingebunden werden sollen und welche lieber in der jeweiligen Original-App bleiben.
Für mich wäre ein schrittweiser Einstieg deshalb nicht nur übersichtlicher, sondern auch vernünftiger. Erst wenn die zentrale Darstellung einen echten Vorteil bringt, würde ich weitere Konten oder Verträge ergänzen. So lässt sich besser beurteilen, ob die zusätzliche Bequemlichkeit den persönlichen Anspruch an Kontrolle und Datenschutz aufwiegt.
Auch die Abhängigkeit von mehreren Finanzverbindungen kann die Erfahrung ungleichmäßig machen. Wenn eine Verbindung nicht wie erwartet funktioniert oder eine Information nicht aktuell wirkt, verliert der Gesamtüberblick schnell an Vertrauen. In solchen Fällen sollte man die Originalquelle prüfen und nicht allein auf die zusammengeführte Ansicht vertrauen. Für eine schnelle Orientierung ist sie praktisch; für eine wichtige finanzielle Entscheidung würde ich immer noch direkt beim betreffenden Anbieter nachsehen.
Ein weiterer Trade-off betrifft die Konzentration. Viele Konten in einer Ansicht sparen Zeit, können aber zunächst überwältigend wirken. Wer nur ein Konto besitzt, braucht diese zusätzliche Ebene möglicherweise nicht. Die klassische Bank-App ist dann oft direkter, vertrauter und für alltägliche Bankgeschäfte ausreichend. Outbank lohnt sich vor allem, wenn die verstreuten Informationen tatsächlich ein Problem darstellen.
Die kostenlose Nutzung senkt die Einstiegshürde. Gleichzeitig gibt es In-App-Käufe, die bei Abrechnung über Google Play zwischen 3,99 Euro und 99,99 Euro liegen. Bevor ich mich auf die App als dauerhafte Finanzzentrale festlegen würde, würde ich daher prüfen, welche Funktionen im eigenen Nutzungsumfang enthalten sind und ob zusätzliche Kosten für die persönliche Zusammenstellung relevant werden. Das ist besonders wichtig für Nutzer, die viele Finanzbereiche bündeln möchten.
Die Bewertung von 3,6 zeigt für mich, dass man keine völlig reibungsfreie Erfahrung voraussetzen sollte. Ich lese das nicht als pauschales Urteil gegen das Konzept, sondern als Hinweis auf unterschiedliche Erwartungen. Wer eine einfache, sofort verständliche Bank-App sucht, könnte mit Outbank mehr Einrichtung und Pflege erleben als erwartet. Wer dagegen bewusst eine umfassendere Finanzübersicht möchte, wird eher bereit sein, diese Anfangsarbeit zu akzeptieren.
Für wen die App besonders sinnvoll ist
Am meisten profitieren meiner Einschätzung nach Menschen mit mehreren Bankbeziehungen. Dazu gehören Nutzer, die ein Girokonto bei einer Bank, eine Kreditkarte bei einem anderen Anbieter und zusätzlich ein Spar- oder Tagesgeldkonto verwenden. Ohne zentrale Übersicht entsteht schnell ein fragmentiertes Bild. Outbank kann diese Trennung im Alltag deutlich entschärfen.
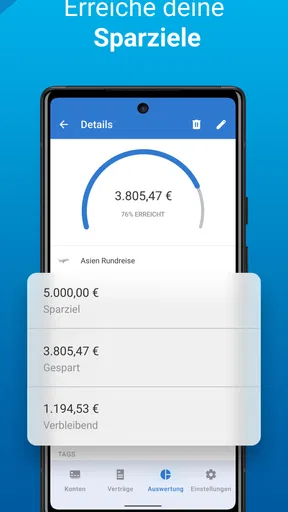
Auch für Selbstständige oder Personen mit stark schwankenden Einnahmen kann der Überblick über Fixkosten und Budgets nützlich sein. Dabei ersetzt die App keine Buchhaltung und keine steuerliche Beratung. Sie kann aber helfen, private Ausgaben, regelmäßige Belastungen und verfügbare Reserven bewusster zu beobachten. Gerade bei unregelmäßigen Zahlungseingängen ist es hilfreich, nicht nur auf den aktuellen Kontostand zu schauen.
Für Familien mit vielen wiederkehrenden Zahlungen kann die Bündelung ebenfalls Vorteile bringen. Versicherungen, Verträge und mehrere Konten sind gemeinsam leichter zu kontrollieren als verteilt über verschiedene Anwendungen. Der Mehrwert steigt, wenn regelmäßig geprüft wird, ob ein Vertrag noch gebraucht wird oder ob sich die monatlichen Fixkosten unbemerkt verändert haben.
Weniger passend ist die Anwendung für jemanden, der ausschließlich ein Konto nutzt und seine Finanzen bereits problemlos über die eigene Bank-App im Blick behält. Auch wer grundsätzlich keine zentrale Finanzübersicht aufbauen möchte, wird den zusätzlichen Einrichtungsschritt wahrscheinlich eher als Belastung empfinden. In diesem Fall ist die direkte Lösung der Hausbank wahrscheinlich die bessere Wahl.
Mein Urteil zur Rolle als Finanzassistent
Ich sehe Outbank nicht als App, die aus jedem Nutzer automatisch einen besseren Sparer macht. Ihre eigentliche Leistung besteht darin, verstreute Informationen zusammenzuführen und dadurch bessere Fragen zu ermöglichen: Welche Zahlungen stehen an? Wie viel Geld ist wirklich frei? Welche Fixkosten laufen weiter? Und welche Konten oder Verträge sollte ich überhaupt noch regelmäßig prüfen?
Der zentrale Finanzüberblick ist im Vergleich zu einzelnen Bank-Apps ein echter Vorteil, sobald mehrere Bereiche zusammenkommen. Er ist aber kein Selbstläufer. Die Einrichtung braucht Aufmerksamkeit, Budgets müssen zur eigenen Lebensweise passen, und wichtige Angaben würde ich bei Bedarf direkt beim jeweiligen Finanzanbieter kontrollieren. Genau diese Grenzen sollte man kennen, bevor man die Anwendung als alleinige Entscheidungsgrundlage nutzt.
Mit über 100.000 Installationen hat Outbank bereits eine sichtbare Nutzerbasis. Für mich ist sie vor allem dann empfehlenswert, wenn du deine Konten, Versicherungen, Fixkosten und Budgets nicht länger getrennt betrachten möchtest und bereit bist, die Übersicht gelegentlich zu pflegen. Wenn du dagegen nur schnell eine Überweisung erledigen oder einen einzelnen Kontostand prüfen willst, bleibt die App deiner Bank meist die unkompliziertere Wahl. Als zentrale Ergänzung für den persönlichen Finanzalltag kann Outbank dennoch sinnvoll sein, weil sie aus vielen einzelnen Blickwinkeln ein verständlicheres Gesamtbild macht.
Häufig gestellte Fragen zu Outbank - Banking & Finanzen
Was ist Outbank – Banking & Finanzen und welche Banken werden unterstützt?
Outbank ist eine Finanz-App, mit der sich mehrere Bankkonten, Kreditkarten, Depots und weitere Finanzverbindungen zentral verwalten lassen. Nach der Einrichtung werden Umsätze und Kontostände übersichtlich zusammengeführt. Welche Banken und Anbieter tatsächlich unterstützt werden, kann sich ändern und hängt teilweise vom jeweiligen Kontomodell ab. Vor dem Download sollte man deshalb prüfen, ob die eigene Bank in der aktuellen Anbieterübersicht verfügbar ist.
Ist Outbank sicher und wie werden meine Bankdaten geschützt?
Outbank legt großen Wert auf Datenschutz und verwendet Sicherheitsmechanismen, die bei Banking-Anwendungen üblich sind. Die App greift nicht einfach auf das Geld zu, sondern stellt Kontoinformationen übersichtlich dar und nutzt je nach Bank deren sichere Anmelde- und Freigabeverfahren. Zusätzlich können Gerätecode, biometrische Entsperrung und weitere Schutzfunktionen eingesetzt werden. Trotzdem sollte das Smartphone aktuell gehalten und niemals an andere Personen weitergegeben werden.
Kann ich mit Outbank Überweisungen ausführen oder nur Kontostände prüfen?
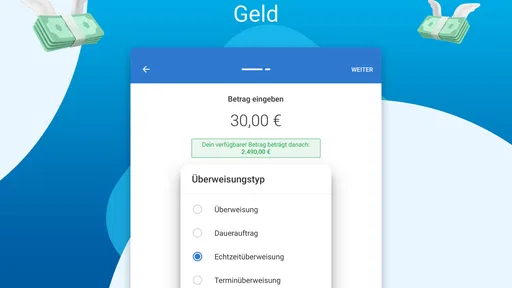
Outbank dient nicht ausschließlich zur Anzeige von Kontoständen. Bei unterstützten Banken können Nutzer auch Überweisungen, Terminüberweisungen oder andere Banking-Aktionen direkt aus der App vorbereiten und freigeben. Der genaue Funktionsumfang hängt jedoch von der jeweiligen Bank, dem Konto und den technischen Schnittstellen ab. Für wichtige Zahlungen sollte man die Empfängerdaten sorgfältig kontrollieren und die Transaktion mit dem vorgesehenen Bankverfahren bestätigen.
Welche Funktionen bietet Outbank für die persönliche Finanzverwaltung?
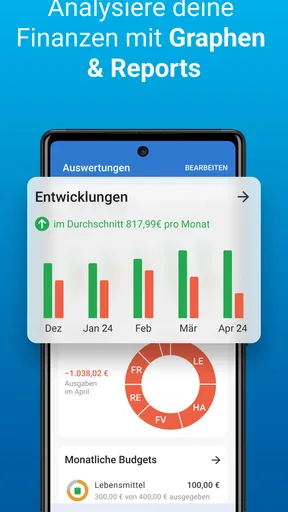
Neben der Zusammenfassung verschiedener Konten bietet Outbank Funktionen zur Umsatzsuche, Kategorisierung und besseren Übersicht über Einnahmen und Ausgaben. Nutzer können Transaktionen analysieren, wiederkehrende Zahlungen leichter erkennen und ihre finanzielle Situation zentral betrachten. Je nach Version und Plattform können zusätzliche Auswertungen oder Verwaltungsfunktionen verfügbar sein. Die App ersetzt jedoch keine professionelle Finanzberatung und kategorisiert einzelne Buchungen nicht immer automatisch vollkommen korrekt.
Ist Outbank kostenlos oder entstehen Kosten bei der Nutzung?
Ob Outbank kostenlos genutzt werden kann, hängt vom aktuellen Tarifmodell, dem gewählten Funktionsumfang und möglichen Änderungen des Anbieters ab. Bestimmte Basisfunktionen können verfügbar sein, während erweiterte Optionen oder zusätzliche Kontoverbindungen kostenpflichtig sein können. Auch bei einer kostenlosen Nutzung können Gebühren der eigenen Bank für einzelne Zahlungsdienste entstehen. Vor der Einrichtung empfiehlt es sich daher, die Angaben im jeweiligen App Store und die aktuellen Nutzungsbedingungen zu prüfen.
Die besten Seiten von Outbank - Banking & Finanzen
Das sollten Sie bei Outbank - Banking & Finanzen beachten